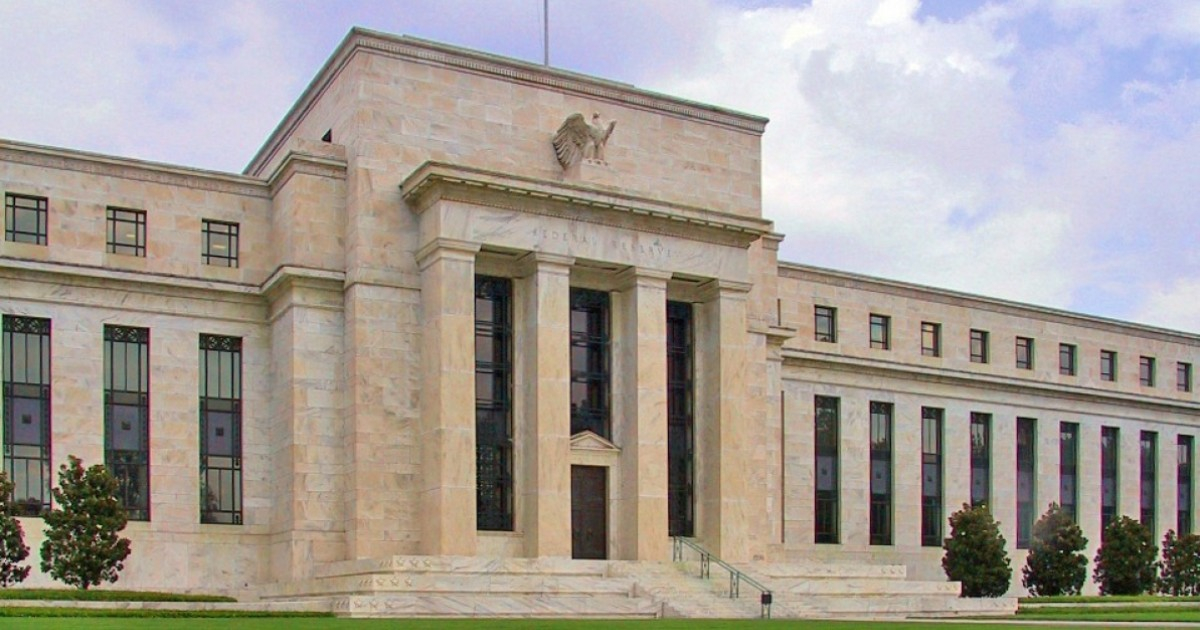
Le Comité fédéral de l'open market (FOMC) de la Réserve fédérale des États-Unis a décidé mercredi de maintenir inchangé l’intervalle cible du taux des fonds fédéraux à 3,75 % - 4,00 %, lors d'un vote partagé de 10 contre 2.
La décision, annoncée à 14h00, heure de l'Est, n'a pas été unanime : la gouverneure Lisa D. Cook et la présidente de la Banque de la Réserve fédérale de Cleveland, Beth M. Hammack, se sont opposées et ont préféré augmenter le taux d'un quart de point de pourcentage supplémentaire.
Le communiqué officiel a indiqué que « l'inflation reste élevée » et que « l'accumulation de plus d'informations aidera le Comité à déterminer la position de politique appropriée pour garantir un retour opportune de l'inflation à l'objectif de 2 % ».
La pause arrive à peine six semaines après que la Fed ait augmenté les taux pour la première fois en trois ans, le 16 septembre dernier, lorsque le FOMC a relevé la fourchette de 3,50 % - 3,75 % à 3,75 % - 4,00 % par un vote unanime, en raison de la persistance d'une inflation élevée.
Le président de la Fed, Kevin Warsh, a écarté toute influence politique dans la décision, qui a été prise six jours avant les élections législatives de mi-mandat du 3 novembre : « La politique n'a joué aucun rôle dans la décision », a-t-il affirmé, ajoutant que durant les deux jours de délibérations, il n'a entendu aucune mention du sujet électoral parmi ses collègues.
Pour ceux qui ont des dettes sur des cartes de crédit à taux variable, la pause évite une nouvelle augmentation du taux de référence de la Fed, bien que les intérêts de certaines cartes puissent encore augmenter en raison des ajustements en attente suite à la hausse de septembre.
La taux préférentiel —auquel sont liées la plupart des cartes à taux variable— reste à 7,00 %, soit trois points au-dessus du plafond de la fourchette de la Fed. Le pourcentage annuel équivalent (APR) moyen des nouvelles offres de cartes a atteint 23,96 % en octobre, selon les données de LendingTree, contre un taux moyen de 22,36 % pour les comptes qui accumulent déjà des intérêts.
Sur le marché hypothécaire, la décision n'apporte pas non plus un soulagement immédiat. Les hypothèques fixes existantes ne sont pas affectées par les mouvements de la Fed, et les nouvelles continuent à devenir plus coûteuses : le taux fixe à 30 ans est resté au-dessus de 7 % durant le mois d'octobre, atteignant 7,46 % à Miami-Dade à la mi-octobre.
Pour acheter une maison à Miami-Dade au prix de 692,000 dollars et avec un apport de 20 %, le paiement mensuel estimé en capital et intérêts dépasse les 3,855 dollars.
Où il y a effectivement une fenêtre d'opportunité, c'est dans l'épargne. Tant que les taux restent élevés, les comptes d'épargne à rendement élevé offrent jusqu'à 5,00 % APY dans certaines institutions, contre une moyenne nationale de seulement 0,38 %, selon des données du Wall Street Journal et CNBC.
Le communiqué du FOMC décrivait l'économie de manière positive : « L'activité économique se développe à un rythme soutenu. La consommation intérieure a été résiliente. La croissance de la productivité est solide et l'investissement en capital est robuste ».
Cependant, l'incertitude géopolitique demeure un facteur de risque.
Warsh a qualifié la période jusqu'à la prochaine réunion de « riche en informations », en référence à de nouvelles données économiques en attente.
Les projections de septembre indiquaient que 16 des 18 fonctionnaires de la Fed envisageaient au moins une nouvelle hausse avant la fin de 2026, avec un taux potentiellement proche de 4,1 % d'ici la fin de l'année.
Vidéos associées :
Archivé dans :