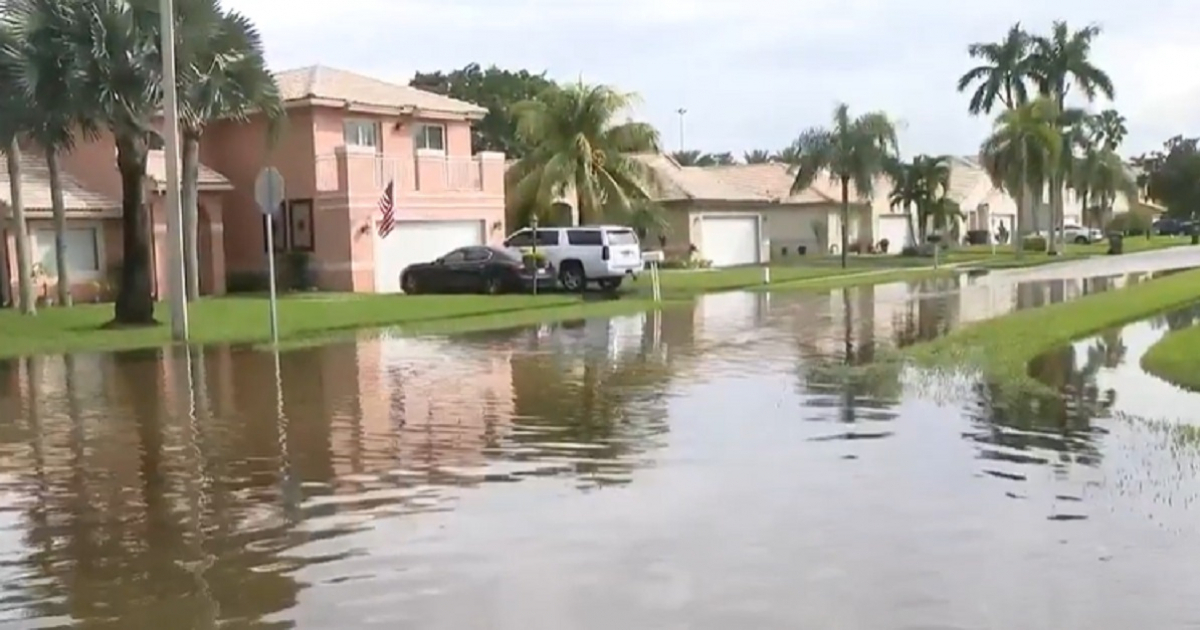
À partir du 1er janvier 2027, pratiquement tous les propriétaires assurés auprès de Citizens Property Insurance disposant d'une couverture contre le vent devront également souscrire une assurance contre les inondations pour pouvoir renouveler leur police, peu importe si leur logement se trouve ou non dans une zone à risque désignée par la FEMA.
La mesure correspond à la dernière phase d'une loi d'État approuvée en décembre 2022 qui a été mise en œuvre de manière échelonnée sur une période de quatre ans.
Jusqu'à présent, l'exigence ne s'appliquait qu'aux propriétés situées dans des zones à haut risque ou ayant des valeurs de reconstruction supérieures à 400 000 $. À partir de janvier prochain, l'obligation s'étendra à toutes les polices d'assurance habitation comprenant une couverture contre le vent, quel que soit la valeur de la maison.
Quotidien à la demande les polices d'assurance pour les unités de copropriété, celles de contenu pour les locataires et celles qui excluent la couverture contre le vent ou la grêle, selon la confirmation du comté de Hillsborough.
Pour des milliers de familles cubano-américaines à Hialeah, Miami-Dade, Broward et Tampa qui ont des polices avec Citizens en raison de leurs prix, ce changement représente une dépense supplémentaire qu'elles doivent prévoir avant leur prochaine date de renouvellement.
Citizens ne vend pas d'assurances contre les inondations directement. Le propriétaire doit acquérir une police par ses propres moyens, soit par le biais du Programme National d'Assurance contre les Inondations (NFIP, fédéral), soit auprès d'un assureur privé. La couverture souscrite doit être égale ou supérieure à la valeur de reconstruction déclarée dans la police de Citizens.
Le porte-parole de Citizens, Michael Peltier, a lié la nouvelle exigence aux inondations qui ont frappé le sud de la Floride entre le 17 et le 20 novembre, lorsque des accumulations allant jusqu'à 16 pouces dans certaines parties de Broward ont submergé des biens très éloignés des zones de risque traditionnelles.
«Ce que nous avons observé après les ouragans et ce que nous voyons cette semaine de l'autre côté de l'État, avec les pluies massives dans le comté de Brevard et la côte spatiale, c'est que de nombreux clients qui ne vivent pas dans des zones inondables voient leurs propriétés inondées», a déclaré.
Les chiffres soutiennent cet avertissement : entre 2014 et 2024, près d'un tiers des réclamations du NFIP provenaient de propriétés situées en dehors des zones à haut risque.
Avant de renouveler, les propriétaires doivent comparer les deux options disponibles. Emily Rogan, directrice senior des programmes chez United Policyholders, a averti que les différences entre le NFIP et l'assurance privée « peuvent sembler très différentes » tant en termes de prix que de couverture, et elle a recommandé d'analyser les deux avant de prendre une décision.
Dans les zones à risque modéré, le NFIP peut coûter entre 500 et 800 dollars par an, tandis que l'assurance privée peut varier entre 350 et 600 dollars. Cependant, le prix n'est pas tout : les polices privées offrent généralement des limites plus élevées, une couverture des biens personnels à coût de remplacement et des frais de logement temporaire, des garanties que le NFIP n'inclut généralement pas.
Un fait important pour ceux qui vivent dans la zone non incorporée de Miami-Dade : les assurés du NFIP peuvent bénéficier d'un rabais allant jusqu'à 35 % grâce à la classification Classe 3 du comté dans le programme CRS de FEMA. Ce bénéfice ne s'applique pas automatiquement aux municipalités incorporées comme Hialeah ou la ville de Miami.
Citizens envoie déjà des notifications à ses assurés avant les dates de renouvellement. Ceux qui n'ont pas d'assurance contre les inondations au moment du renouvellement devront regulariser leur situation avec leur agent, sinon ils perdront leur éligibilité pour rester dans l'assureur d'État.
Les nouvelles polices du NFIP ont une période d'attente standard de 30 jours avant d'entrer en vigueur, il est donc préférable d'agir à l'avance et de ne pas attendre le dernier moment.
Pour consulter les exigences officielles et comparer les options, Citizens maintient une page dédiée à l'assurance inondation avec des informations mises à jour sur la réglementation en vigueur.
Vidéos associées :
Archivé dans :