La réduction des impôts sur la propriété que les électeurs de Floride ont approuvée le mardi 3 novembre pourrait alourdir un autre frais qui pèse déjà sur les propriétaires : l'assurance habitation.
Ainsi le souligne une analyse publiée par Bloomberg et reproduite par Insurance Journal, qui identifie un effet secondaire peu discuté de la Proposition 3.
La mesure, promue par le gouverneur Ron DeSantis, élargit l'exemption fiscale homestead des 50 000 dollars actuels à 150 000 en 2027 et à 250 000 en 2028, sans toucher aux impôts destinés aux écoles publiques.
Il réduit également le plafond annuel d'augmentation de la valeur estimée pour les propriétés non résidentielles de 10 % à 5 %. Le problème est que ce soulagement fiscal a un coût : les gouvernements locaux perdront des milliards de dollars en revenus.
Florida TaxWatch, une organisation de recherche fiscale non partisane, estime que les comtés, les villes et les districts spéciaux engendreront des pertes d'environ 45,800 millions de dollars au cours des cinq premières années, avec un impact pouvant atteindre 11,860 millions par an d'ici 2031-2032.
Cet ajustement budgétaire est là où le risque entre en jeu pour les assurances. Les compagnies d'assurance utilisent les notations de l'Institut des Services d'Assurances (ISO, pour son acronyme en anglais) pour évaluer la capacité de réponse aux incendies de chaque communauté.
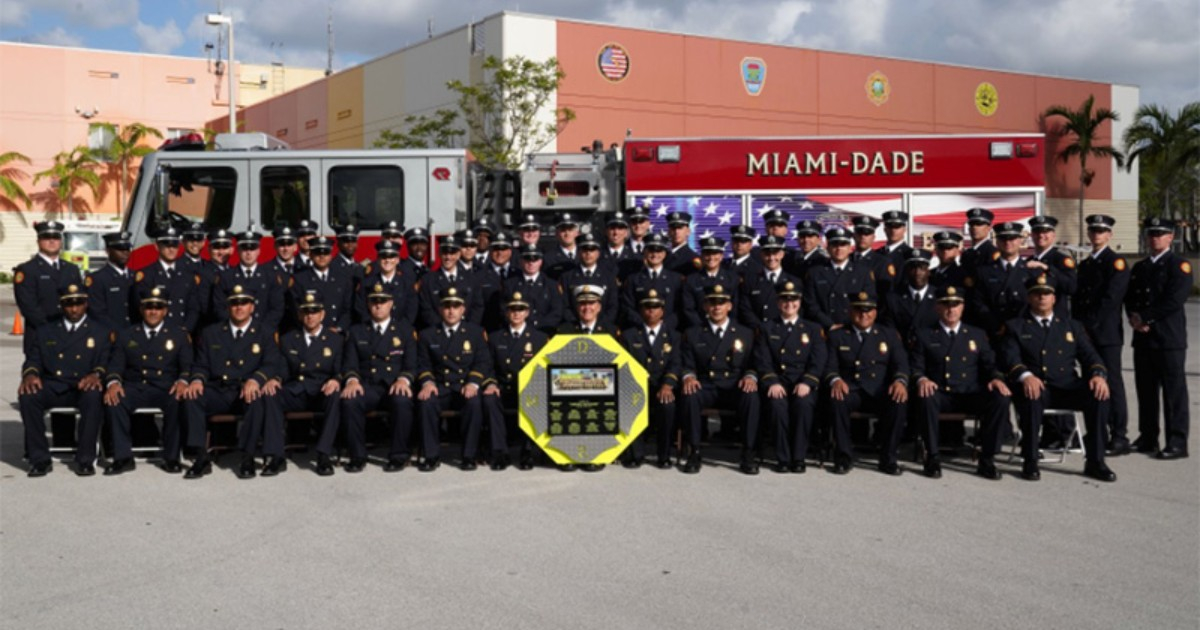
Si un municipio réduit le nombre de pompiers, d'équipements ou de quarts de travail, sa classification de protection contre l'incendie pourrait se détériorer, ce qui pourrait entraîner des primes plus élevées pour tous les propriétaires de cette zone.
«Une réduction des services de protection contre l'incendie dans une communauté peut entraîner une note ISO plus basse», a expliqué Mark Friedlander, porte-parole de l'Institut d'Information sur les Assurances.
«La qualification ISO est l'un des nombreux facteurs de risque que les assureurs utilisent pour souscrire des logements en Floride et pourrait potentiellement entraîner une augmentation des primes si la qualification diminue.»
Dunedin, petite ville du comté de Pinellas, a déjà élaboré un plan de contingence qui envisage de réduire le nombre de pompiers par quart de travail et de couper la formation spécialisée du personnel d'urgence.
La ville prévoit de perdre 4,7 millions de dollars au cours de l’exercice fiscal 2028 et 7,6 millions par an à partir de 2029, bien que les autorités n’aient pas encore approuvé ces réductions.
Dans le sud de la Floride, le panorama est tout aussi préoccupant. Miami-Dade estime une réduction des revenus d'environ 386 millions de dollars la première année et 697 millions la deuxième.
Hialeah envisage de réduire les salaires municipaux jusqu'à 20 % pour les employés non syndiqués, y compris le personnel civil de la Police et des Pompiers.
Jesse Keenan, professeur de biens immobiliers durables et de planification urbaine à l'Université de Tulane, résume le dilemme avec clarté : « Ostensiblement, vous allez payer pour vivre dans une zone à haut risque, que ce soit en tant que contribuable ou en tant que payeur de frais. C'est simplement transférer le fardeau ».
Keenan avertit également que des budgets plus serrés signifieront moins de ressources pour les inspecteurs de construction et les programmes de mitigation des catastrophes, ce qui « nuira énormément à la capacité des gouvernements locaux à faire des investissements dans la réduction des risques ».
Pour les propriétaires cubains à Miami-Dade, la situation est un double tranchant. L'évaluateur des propriétés du comté, Tomás Regalado, a estimé des économies moyennes de 1 700 dollars en 2027 et 2 700 en 2028 pour les propriétaires éligibles.
La réforme comprend une limitation importante pour ceux qui arriveront en Floride à partir de 2027. Les nouveaux résidents pourront bénéficier de l'exemption fiscale de base de 50 000 dollars, mais devront attendre leur cinquième année avec l'exemption de résidence principale pour accéder à l'avantage élargi. Cela signifie que les Cubains qui établiront leur résidence dans l'État après le 31 décembre 2026 ne pourront pas bénéficier immédiatement des économies accrues prévues par l'Amendement 3.
Cependant, ce bénéfice pourrait être érodé si les primes d'assurance augmentent en raison d'une protection réduite contre les incendies.
Il est important de souligner que l'augmentation des primes est un risque possible, et non un fait confirmé. Aucune compagnie d'assurance n'a annoncé d'augmentations liées à l'Amendement 3, et le processus de révision des notes ISO prend du temps.
La Floride est désormais l'État le plus cher du pays en matière d'assurance habitation, avec des primes moyennes d'environ 8 471 dollars par an pour une couverture de 300 000 dollars, soit plus du double de la moyenne nationale.
DeSantis a annoncé qu'il convoquera une session législative spéciale avant le 1er janvier 2027 pour mettre en œuvre la réforme et empêcher les villes et les comtés de récupérer les revenus perdus par de nouvelles redevances ou charges, laissant ainsi aux gouvernements locaux encore moins de marge pour maintenir leurs services.
Vidéos associées :
Archivé dans :